Koeriersbus verzekeren: waarom veel verzekeraars nee zeggen, en wat wél kan
Een bestelauto voor koerierswerk verzekeren is lastig: de meeste verzekeraars sluiten bezorgen tegen betaling uit. Lees wat er wél kan, hoe je de lading van klanten dekt en wat het kost.
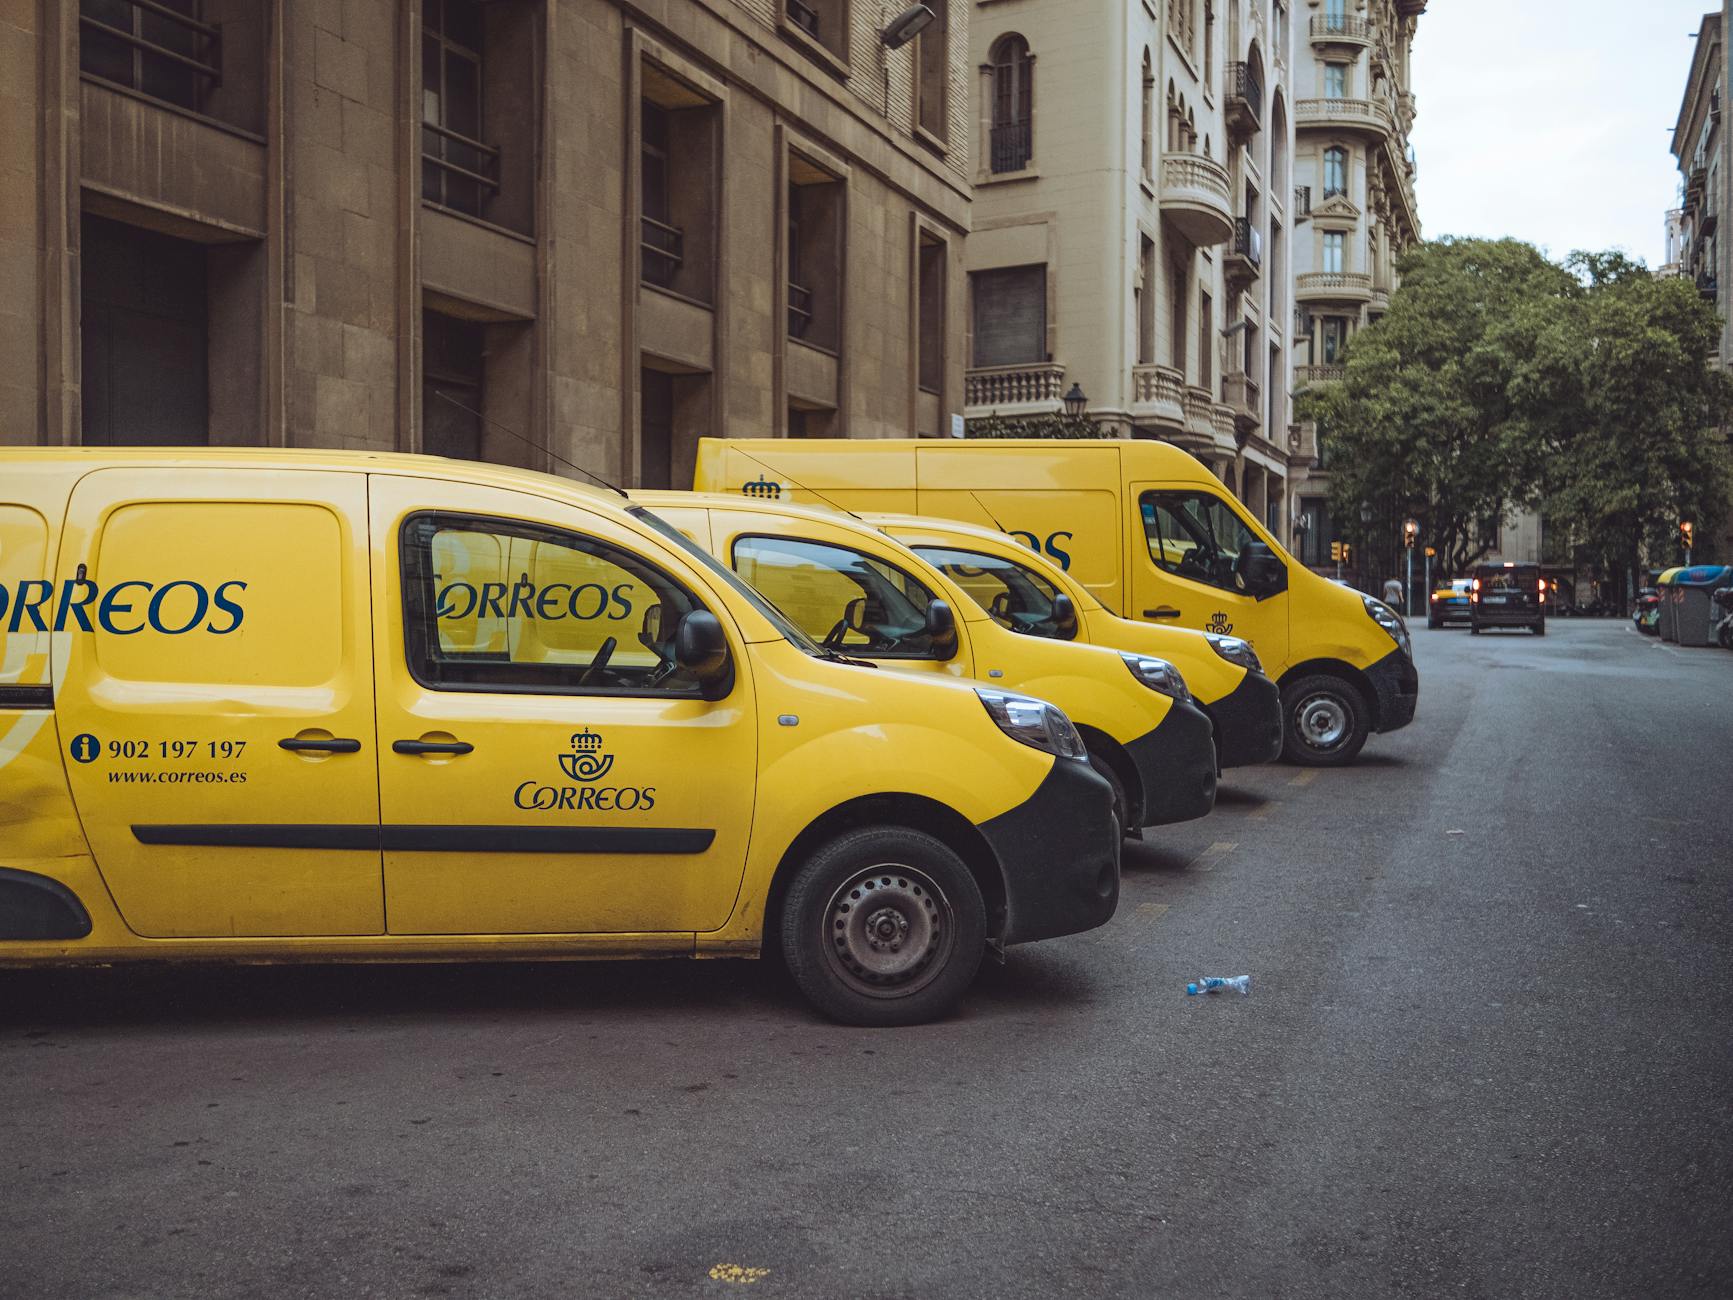
Een koerier gebruikt zijn bestelauto intensiever dan bijna elke andere ondernemer: veel kilometers, de hele dag stoppen en optrekken in druk verkeer, vaak wisselende chauffeurs, en een lading die niet van jou is. Verzekeraars zien dat als een hoger risico, en de meeste sluiten bezorgen tegen betaling daarom uit op een gewone bestelautoverzekering.
Op deze pagina lees je waarom dat zo is, wat onze eigen vergelijker laat zien, welke verzekering je als koerier wél nodig hebt, hoe je de goederen van je klanten dekt en wat de premie bepaalt.
Waarom veel verzekeraars nee zeggen tegen koerierswerk
De uitsluiting staat letterlijk in de voorwaarden. Allianz sluit dekking uit als de bus wordt ingezet als taxi of koerier, a.s.r. als de auto wordt gebruikt voor bezorgdiensten tegen betaling, en Klaverblad accepteert geen koeriers-, pakket- en maaltijdbezorging. Rijd je toch koerierswerk zonder dat te melden, dan riskeer je dat een schade wordt afgewezen, ook schade aan je eigen bus.
Wij zien het dagelijks in onze eigen premievergelijker. Kies je bij het gebruik "koerier of bezorgdienst", dan geven de aangesloten verzekeraars geen online aanbod: voor koeriers-, verhuur- en lesvoertuigen gelden andere acceptatieregels en vaak andere tarieven. Dat is geen fout van de vergelijker, het is de markt. Koerierswerk wordt niet online geaccepteerd, maar via een adviseur die het risico kan beoordelen.
Wat wél kan: de koeriers- of bedrijfsautoverzekering
Een koeriers- of bedrijfsautoverzekering is afgestemd op het intensieve gebruik en het hogere risico. Die polis accepteert bezorgen tegen betaling, rekent met je hoge kilometrage en houdt rekening met wisselende bestuurders. De WA is ook hier verplicht; daarbovenop kies je beperkt casco of allrisk op basis van de waarde van de bus. Omdat een koeriersbus vaker schade rijdt, ligt de premie hoger dan bij een gewone werkbus, maar de dekking klopt tenminste op het moment dat je hem nodig hebt.
Wil je weten welke verzekeraars jouw koeriersbus accepteren en tegen welke premie? Neem contact met ons op; we leggen je aanvraag voor bij verzekeraars die koerierswerk wél verzekeren.
De lading van je klanten verzekeren
Naast de autoverzekering heb je als koerier een dekking nodig voor de goederen die je vervoert. Beschadig je of verlies je een zending, dan kun je daarvoor aansprakelijk zijn. Daarvoor bestaat de vervoerdersaansprakelijkheidsverzekering. Let op: je aansprakelijkheid is wettelijk per kilo begrensd, niet op de waarde van de zending. Voor binnenlands vervoer geldt onder de AVC-condities een maximum van 3,40 euro per kilogram; voor internationaal vervoer onder het CMR-verdrag 8,33 SDR per kilogram. Een lichte maar dure zending is daarmee fors onderverzekerd. Voor kostbare goederen sluit je een aanvullende goederentransportverzekering af, en je spreekt met je opdrachtgever af wie de lading verzekert. Doe dat vooraf, want daarover ontstaat anders pas onenigheid als er schade is.
Wat de premie van een koeriersbus bepaalt
- Kilometrage. Veel kilometers betekent een hoger schaderisico en een hogere premie. Geef een reëel aantal op.
- Bestuurders. Jonge of wisselende bezorgers leveren een toeslag of een hoger eigen risico op. Geef de regelmatige bestuurders op; een schade met een niet-gemelde chauffeur kan gevolgen hebben voor de uitkering.
- Dekking en eigen risico. Allrisk met vervangend vervoer is voor een koerier vaak de enige dekking die het werk laat doorgaan na een schade.
- Wagenpark. Vanaf drie bussen is een wagenparkpolis meestal voordeliger en overzichtelijker dan losse polissen.
Starten als koerier: de vijf verzekeringen op een rij
- Koeriers- of bedrijfsautoverzekering voor de bus zelf, met bezorgen tegen betaling als opgegeven gebruik.
- Vervoerdersaansprakelijkheid voor schade aan of verlies van de lading van klanten.
- Goederentransportverzekering als je waardevolle zendingen vervoert waarvoor de kilolimiet te laag is.
- Bedrijfsaansprakelijkheid voor schade die je buiten het verkeer veroorzaakt, bijvoorbeeld bij het afleveren.
- Arbeidsongeschiktheid of een vangnet, want zonder jou rijdt de bus niet.
Een KvK-inschrijving en een geldige WA-verzekering zijn de minimale eisen om te beginnen; de KVK heeft een stappenplan voor wie voor zichzelf begint als koerier.
Je gebruik altijd eerlijk opgeven
De rode draad is simpel: geef op dat je bezorgt tegen betaling, hoeveel kilometers je rijdt, wie er rijdt en wat je vervoert. Dat verhoogt de premie, maar het is de enige manier om zeker te zijn dat je bij schade wordt geholpen. Een verzwegen koeriersactiviteit is voor een verzekeraar een reden om een claim af te wijzen, en dan sta je met de schade aan je bus én aan de lading alleen.
Veelgestelde vragen
Mag ik koerierswerk doen met een gewone bestelautoverzekering?
Meestal niet. Allianz, a.s.r., Klaverblad en andere verzekeraars sluiten bezorgen tegen betaling uit. Je hebt een koeriers- of bedrijfsautoverzekering nodig die dat gebruik accepteert.
Waarom krijg ik online geen aanbod voor mijn koeriersbus?
Omdat verzekeraars koerierswerk niet online accepteren; het risico wordt via een adviseur beoordeeld. Neem contact met ons op, dan leggen we je aanvraag voor.
Hoe verzeker ik de pakketten die ik bezorg?
Met een vervoerdersaansprakelijkheidsverzekering. De aansprakelijkheid is per kilo begrensd: 3,40 euro onder de AVC binnenlands en 8,33 SDR onder het CMR internationaal. Voor dure zendingen sluit je een goederentransportverzekering af.
Waarom is een koeriersbus duurder te verzekeren?
Door het hoge kilometrage, het intensieve stop-en-startgebruik en vaak jonge of wisselende bestuurders ligt het schaderisico hoger, en dat zit in de premie.
Wat als ik mijn koerierswerk niet opgeef?
Dan riskeer je dat een schade wordt afgewezen, ook aan je eigen bus. Verzwegen gebruik is een klassieke afwijzingsgrond.
Samengevat
Koerierswerk vraagt een aparte aanpak. De meeste verzekeraars sluiten bezorgen tegen betaling uit en accepteren het niet online; daarvoor is een koeriers- of bedrijfsautoverzekering via een adviseur nodig. Dek daarnaast de lading van je klanten met een vervoerdersaansprakelijkheid (per kilo begrensd) en zo nodig een goederentransportverzekering, geef je kilometrage en bestuurders eerlijk op, en overweeg een wagenparkpolis zodra je meer bussen hebt.
Een koeriersbus verzekeren? Neem contact met ons op, dan leggen we je aanvraag voor bij verzekeraars die koerierswerk accepteren.
WA+ met gereedschapdekking
De beste balans voor een werkbus: schade van buitenaf gedekt, plus je volledige inventaris tot € 25.000.
Bekijk dekkingen →